

Kajaki na Mazurach, wspinaczka w Sokolikach, rower szosowy na podkarpackich serpentynach, windsurfing nad Bałtykiem czy nurkowanie w Chorwacji – lato to sezon, w którym Polacy ruszają w teren z energią, jakiej nie ma żadna inna pora roku. I właśnie latem statystyki urazów rosną najszybciej: skręcone kostki na górskich szlakach, obojczyki łamane na rowerach, urazy przy sportach wodnych. Problem w tym, że standardowa polisa turystyczna – a tym bardziej jej brak – często nie przystaje do aktywnego wypoczynku. Kluczowe pytanie przed każdym letnim wyjazdem nie brzmi więc „czy się ubezpieczyć”, lecz „czy moja polisa naprawdę obejmuje to, co zamierzam robić”.
Rekreacja czy sport podwyższonego ryzyka? Wszystko zależy od definicji w OWU
Najważniejsza pułapka letnich ubezpieczeń kryje się w definicjach. Towarzystwa dzielą aktywności fizyczne na kategorie – zwykle: rekreację, sporty podwyższonego ryzyka (nazywane też ekstremalnymi) oraz sport wyczynowy – a granice między nimi wyznacza OWU konkretnego produktu, nie zdrowy rozsądek turysty. Spacer po oznakowanym szlaku czy pływanie w basenie to niemal zawsze rekreacja objęta podstawowym wariantem. Ale już trekking powyżej określonej wysokości, wspinaczka, nurkowanie z akwalungiem, kitesurfing, rafting czy jazda konna bywają kwalifikowane jako sporty wymagające rozszerzenia – i to różnie u różnych ubezpieczycieli. Ta sama aktywność może być w jednym towarzystwie w standardzie, a w innym wymagać dopłaty. Konsekwencja pomyłki jest zawsze taka sama: ubezpieczyciel może odmówić pokrycia kosztów zdarzenia, które nastąpiło podczas aktywności nieobjętej zakresem. Dlatego przed zakupem polisy trzeba zrobić jedno: wypisać planowane aktywności i sprawdzić – lub poprosić doradcę o sprawdzenie – do której kategorii zalicza je OWU.
Koszty leczenia i ratownictwo – fundament ochrony za granicą
Przy zagranicznych wyjazdach sercem polisy są koszty leczenia (KL): to z nich pokrywane są wizyty, hospitalizacja, zabiegi i transport medyczny do kraju. Suma KL powinna odpowiadać kierunkowi – im droższy system ochrony zdrowia, tym wyższy limit – a przy aktywnym wypoczynku warto celować wyżej niż przy urlopie plażowym, bo urazy sportowe częściej kończą się zabiegami ortopedycznymi i transportem medycznym. Osobną pozycją jest ratownictwo i poszukiwania: akcja ratunkowa w górach czy na wodzie bywa za granicą odpłatna, a jej koszty – zwłaszcza z użyciem śmigłowca – potrafią wielokrotnie przekroczyć rachunek za samo leczenie. Dobre polisy obejmują ratownictwo odrębnym limitem, którego wysokość trzeba zweryfikować przed wyjazdem. Warto też rozprawić się z mitem karty EKUZ: zapewnia ona dostęp wyłącznie do publicznej opieki zdrowotnej na zasadach danego kraju i nie pokrywa m.in. kosztów ratownictwa ani transportu medycznego do Polski – jest uzupełnieniem polisy, nie jej zamiennikiem.
OC w życiu prywatnym – bo latem łatwo o cudzą szkodę
Aktywny wypoczynek to nie tylko ryzyko własnych urazów, ale i szkód wyrządzonych innym. Kolizja rowerowa na zatłoczonej ścieżce, potrącenie plażowicza podczas gry w siatkówkę, uszkodzenie wypożyczonego sprzętu wodnego, wreszcie klasyka wakacji z dziećmi – szkody wyrządzone przez najmłodszych w hotelu czy pensjonacie. Odpowiedzialność finansowa za takie zdarzenia spada na sprawcę (lub jego opiekunów), a roszczenia przy szkodach osobowych potrafią sięgać kwot, których pokrycie z własnej kieszeni byłoby dla rodziny dramatem. Chroni przed tym OC w życiu prywatnym – rozszerzenie polisy turystycznej o niepozornej składce i ogromnym znaczeniu. Przy jego wyborze warto zwrócić uwagę na sumę gwarancyjną oraz na to, czy zakres obejmuje szkody wyrządzone podczas uprawiania sportów objętych rozszerzeniem polisy.
NNW i sprzęt sportowy – dopełnienie letniego pakietu
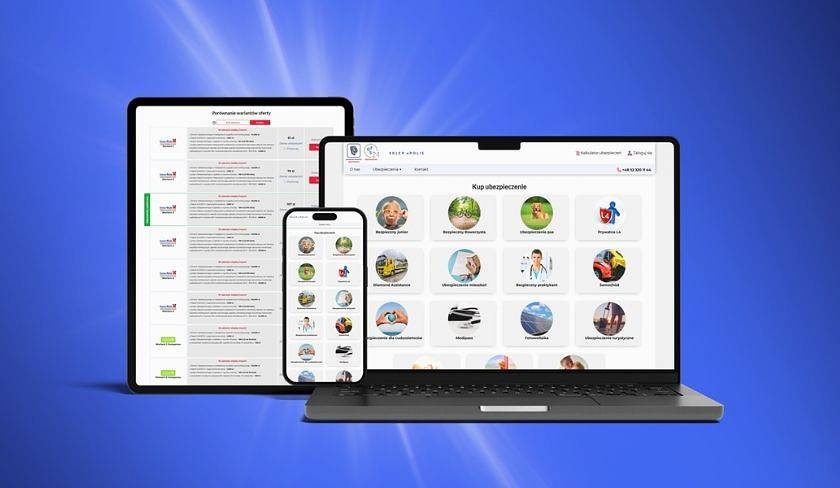
Ubezpieczenie następstw nieszczęśliwych wypadków gwarantuje wypłatę świadczenia za trwały uszczerbek na zdrowiu – niezależnie od pokrycia kosztów leczenia – co przy poważniejszych urazach wspiera budżet w okresie rehabilitacji i przerwy w pracy. Obowiązuje tu żelazna zasada: suma ubezpieczenia musi być realna, bo od niej wprost zależy wysokość wypłat. Drugi temat to sprzęt: rower szosowy, deska SUP, sprzęt do nurkowania czy wspinaczki to często majątek wart kilkanaście tysięcy złotych, a standardowe ubezpieczenie bagażu stosuje limity na pojedyncze przedmioty lub wyłącza sprzęt sportowy z ochrony. Jego ubezpieczenie zwykle wymaga odrębnego rozszerzenia – obejmującego kradzież i zniszczenie, także w transporcie. Rowerzyści mają tu rozwiązanie dedykowane: pakiety typu Bezpieczny Rowerzysta, łączące OC, NNW i ochronę jednośladu (również przed kradzieżą), które można kupić w kilka minut w sklepie internetowym Diamond Finance – to opcja warta rozważenia nie tylko na wyjazd, ale na cały sezon.
Aktywne lato w Polsce – tu też warto mieć ochronę
Częsty błąd to przekonanie, że ubezpieczenie ma sens tylko za granicą. W kraju publiczny system pokrywa leczenie, a ratownictwo górskie i wodne jest bezpłatne – ale pozostają ryzyka, których NFZ nie zaadresuje: trwały uszczerbek na zdrowiu i związana z nim przerwa w pracy (tu działa NNW), odpowiedzialność cywilna za szkody wyrządzone innym (OC w życiu prywatnym) oraz kradzież lub zniszczenie drogiego sprzętu. Dla rodzin ważna jest też ochrona dzieci: standardowe szkolne NNW warto zweryfikować pod kątem tego, czy obejmuje wakacyjne aktywności i obozy sportowe – zwłaszcza gdy dziecko trenuje w klubie, bo sport wyczynowy bywa wyłączony z podstawowych wariantów. Całoroczna polisa NNW z odpowiednimi rozszerzeniami rozwiązuje ten problem niezależnie od pory roku i miejsca.
Jedna rozmowa zamiast lektury dziesięciu OWU
Zestawienie kategorii sportów, limitów ratownictwa, sum KL i rozszerzeń w kilku towarzystwach jednocześnie to praca, na którą przed urlopem mało kto ma czas – i właśnie tu sprawdza się model multiagencyjny. Doradca współpracujący z wieloma ubezpieczycielami porównuje warianty na podstawie jednej rozmowy o planach wyjazdowych i wskazuje ofertę realnie obejmującą planowane aktywności – a ceny polis są dokładnie takie same jak przy zakupie bezpośrednio w towarzystwie. Prostsze produkty można też kupić samodzielnie online, nawet tuż przed wyjazdem. Pełny przegląd kategorii ubezpieczeń – od turystycznych, przez NNW, po rowerowe – znajduje się w ofercie Diamond Finance, a kontakt z doradcą można nawiązać przez stronę multiagencji Diamond Finance.
FAQ – ubezpieczenie letnich sportów w pytaniach
Czy zwykła polisa turystyczna obejmuje kajaki, rower i trekking? Zwykle tak, o ile mieszczą się w definicji rekreacji – ale granice kategorii wyznacza OWU konkretnego towarzystwa i warto je sprawdzić przed wyjazdem.
Czy nurkowanie i wspinaczka wymagają dopłaty? Najczęściej tak – to aktywności typowo kwalifikowane jako sporty podwyższonego ryzyka, wymagające rozszerzenia zakresu.
Czy EKUZ wystarczy na aktywne wakacje w Europie? Nie – nie pokrywa m.in. kosztów ratownictwa, transportu medycznego do kraju ani leczenia w placówkach prywatnych.
Czy alkohol wpływa na ochronę? Tak – szkody powstałe pod wpływem alkoholu są standardowo wyłączone z ochrony, zarówno w kosztach leczenia, jak i w OC.
Lato wynagradza aktywnym każdą kroplę potu – pod warunkiem, że pechowy upadek kończy się na anegdocie, a nie na rachunku za śmigłowiec czy cudze leczenie. Odpowiednio rozszerzona polisa kosztuje niewiele więcej od podstawowej, a różnica w ochronie bywa kolosalna. Przed sezonem warto poświęcić kwadrans na jej konfigurację – samodzielnie online albo z doradcą Diamond Finance, który dopasuje zakres do planów całej rodziny.
materiał zewnętrzny

